Ventes de PC : baisse de 21 % au T3 face à la hausse des prix de la mémoire, prévisions à -27 % au T4
Le marché de l’informatique traverse une période noire. La flambée des prix des composants, en particulier de la mémoire, grève le renouvellement des parcs. Les prévisions pour le quatrième trimestre 2026 s’annoncent encore plus sombres.
Chute historique des ventes de PC au troisième trimestre
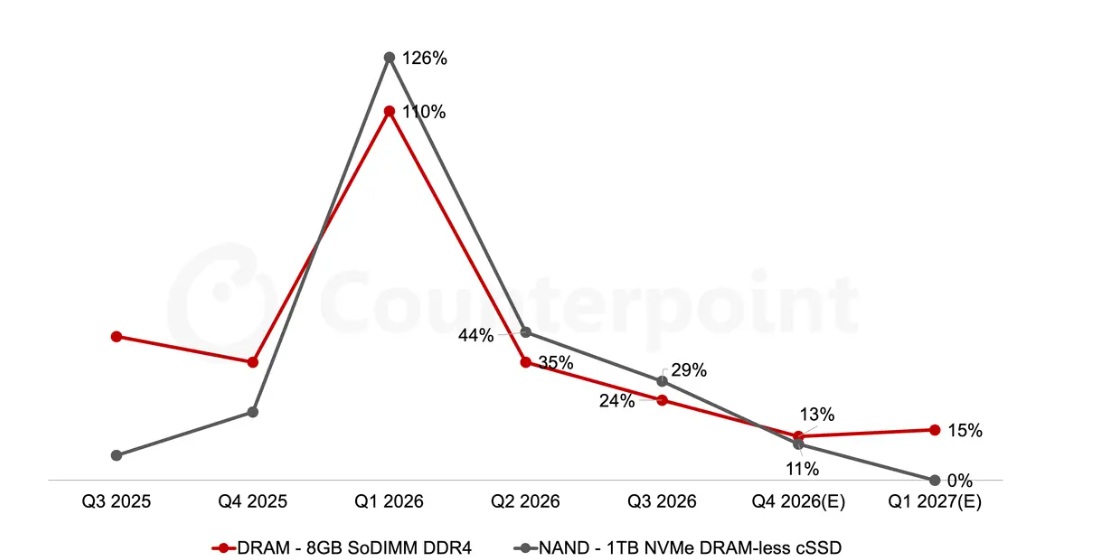
L’industrie des PC est sous pression. Les prix de la mémoire et des composants ne cessent d’augmenter, une situation aggravée par la forte demande liée à l’IA, qui absorbe une part conséquente de l’offre de DRAM et de NAND.
Cette dynamique se traduit par un nouveau recul des ventes mondiales. Le troisième trimestre 2026 enregistre ainsi une baisse de 21 % par rapport à la même période l’an dernier, avec 57 millions d’unités expédiées contre 72,2 millions.
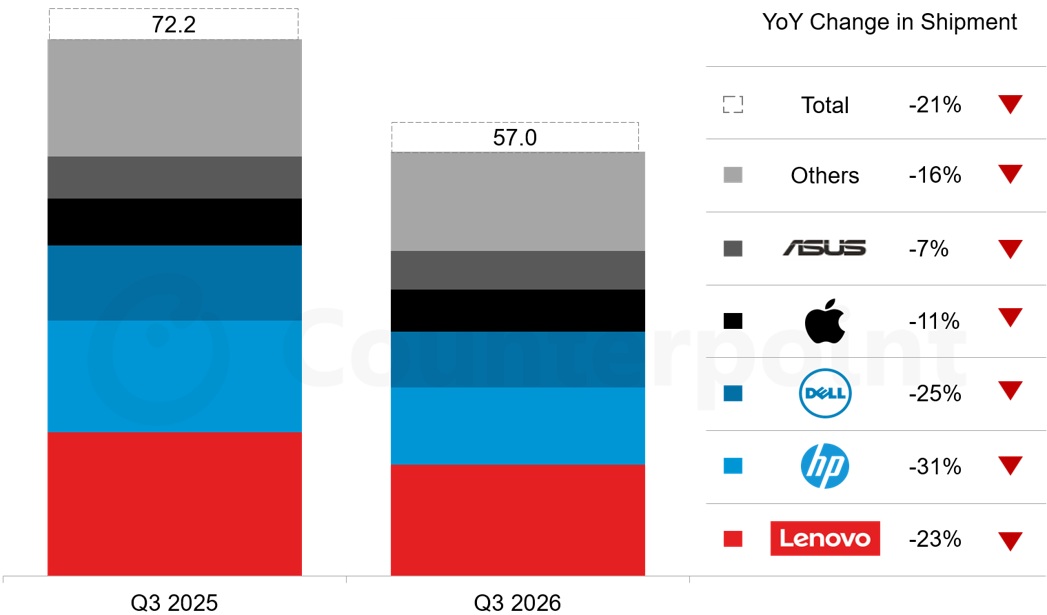
Sur cette période, tous les grands constructeurs ont vu leurs volumes baisser à deux chiffres, à l’exception d’ASUS. HP subit la plus forte chute (-31 %), devant Dell (-25 %) et Lenovo (-23 %). Apple enregistre un recul de 11 % et ASUS de 7 % seulement.
Voici les chiffres détaillés des principaux acteurs pour ce trimestre :
- Lenovo conserve sa place de leader avec 15 millions d’unités et 26,3 % de parts de marché, malgré une baisse de 23 % sur un an.
- HP se maintient en deuxième position avec 10,3 millions d’unités et 18,1 % de part de marché, mais affiche la pire performance du top six (-31 %).
- Dell occupe la troisième place avec 7,6 millions d’unités, en baisse de 25 %. Sa part de marché s’établit à 13,3 %.
- Apple a expédié 5,6 millions de Mac, soit 11 % de moins que l’an passé. Sa part de marché passe cependant à 9,8 %, soutenue par le MacBook Neo.
- ASUS est le moins affecté, avec une baisse limitée à 7 % (5,2 millions d’unités). Sa part de marché grimpe à 9,2 %.
La situation pourrait empirer. Le secteur anticipe un nouveau plongeon de 27 % au quatrième trimestre 2026. La hausse des prix rend le remplacement des machines moins attractif. La demande professionnelle, plus résiliente grâce aux migrations vers Windows, ne suffit pas à compenser l’effondrement du marché grand public.
Minsoo Kang, analyste senior, explique : « Le marché mondial des PC est sous tension. La hausse du coût des composants pousse les prix des systèmes vers le haut et incite les consommateurs à reporter leurs achats. Les cycles de renouvellement en entreprise et les migrations Windows apportent un soutien, mais il est insuffisant pour contrer la baisse de la demande. Apple et ASUS font preuve d’une meilleure résilience grâce à leurs gammes de produits différenciées. Cependant, avec le prix devenant un critère d’achat majeur, même les leaders peinent à maintenir leurs volumes. »
L’impact des coûts plus élevés dépasse la simple augmentation des prix. Les constructeurs privilégient les configurations qui absorbent mieux l’inflation des composants, réduisant les options abordables. Cela freine encore les volumes, même quand le besoin de remplacer un équipement ancien existe.
Counterpoint Research prévoit une baisse de 27 % des expéditions mondiales de PC au quatrième trimestre 2026. Pour l’année 2027, les volumes devraient se stabiliser à un niveau bas, sans véritable reprise.
David Naranjo, directeur associé, ajoute : « L’industrie entre dans une phase de réajustement structurel. La hausse des coûts, des prix et l’allongement des cycles de remplacement redessinent les dynamiques du marché. Les fabricants doivent jongler entre la protection de leurs marges et le maintien de prix abordables, alors que la demande grand public se dégrade. Les PC avec IA, les écrans premium et les produits différenciés créeront des opportunités. Les gagnants seront ceux qui allieront innovation, prix compétitifs et valeur ajoutée. »
Selon Counterpoint Research, la hausse des prix du DRAM et du NAND devrait s’atténuer d’ici au premier semestre 2027. Toutefois, Micron a récemment indiqué que les pénuries pourraient persister jusqu’en 2028.
L’industrie du PC traverse l’une de ses périodes les plus difficiles. La demande en mémoire pour l’IA a réduit l’offre, fait exploser les prix des composants et allongé les cycles de remplacement. Si quelques acteurs résistent mieux que d’autres, le marché dans son ensemble s’apprête à subir un nouveau déclin prononcé fin 2026, avant de se stabiliser à un volume plus bas en 2027.